EVの普及には充電を一体化した商品性が必要だ
一方、EVを軸とした中国の影響拡大はもはや見過ごすことのできない状況になっている。
中国製品に対する高い関税政策を米国が打ち出しても、中国製EVを基に自動運転タクシーの事業を進めようとする企業は、これまで使ってきた英国製EVより安上がりになるとの試算だ。どれだけ関税政策を強めても、もはや中国製EVの性能と価格は、事業者にとって魅力が失せないことになる。
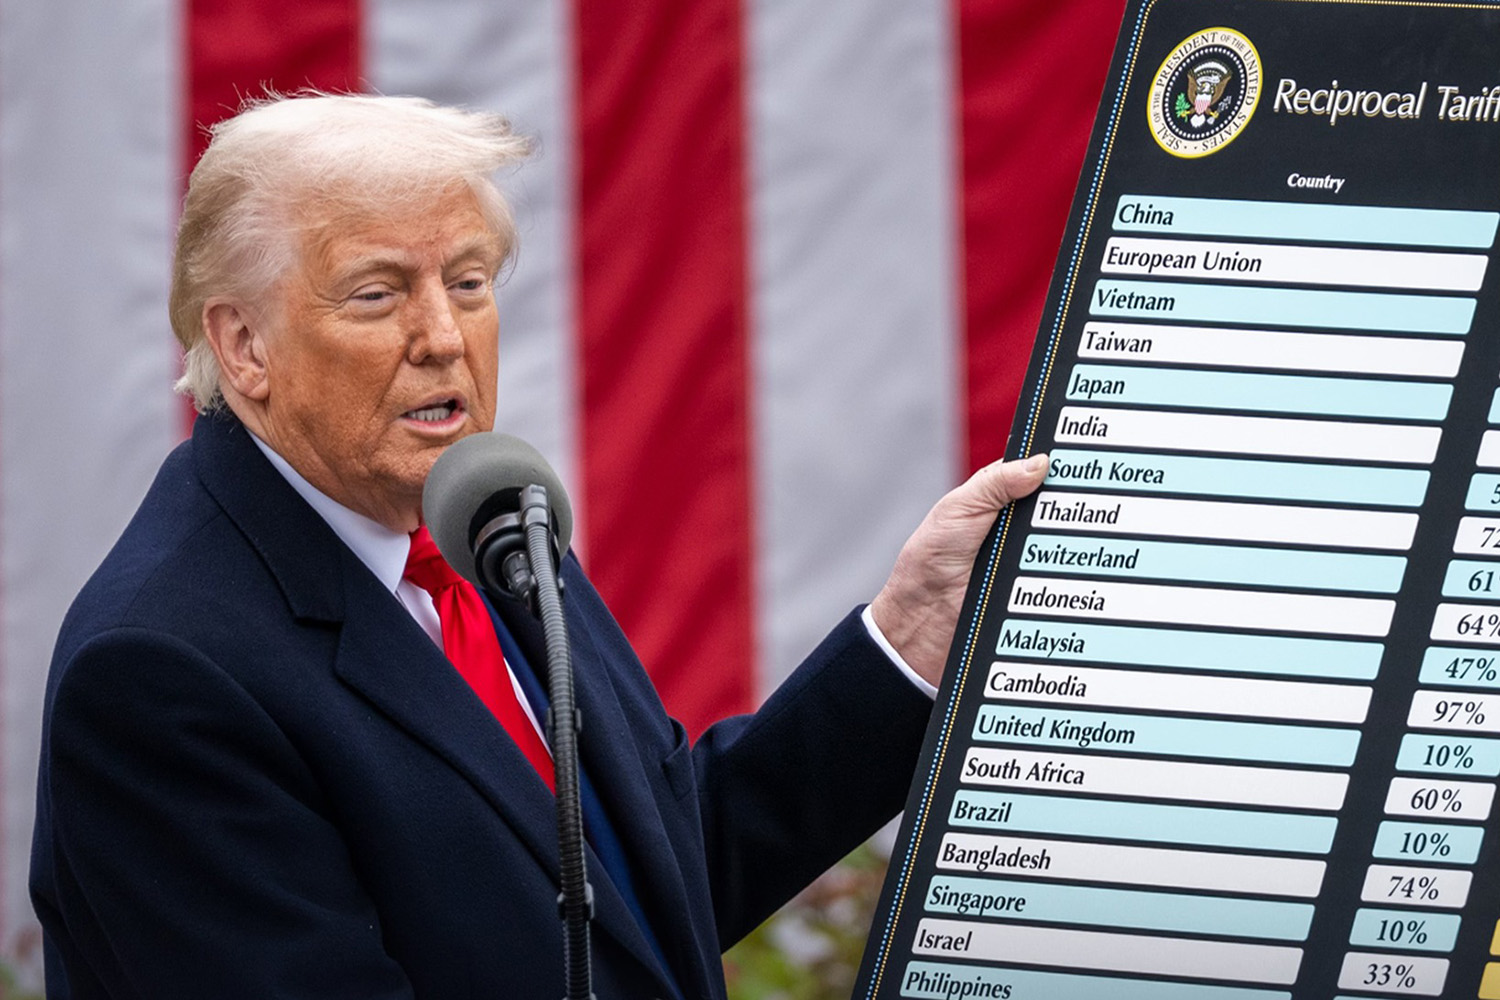
まさに、学者エマニュエル・トッドのいう「西洋の敗北」だ。
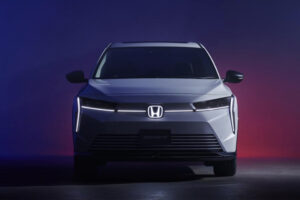
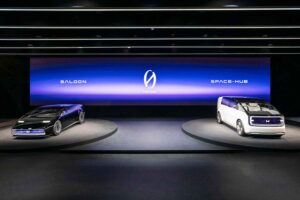
ホンダの0シリーズは、米国のテスラを視野に入れながら、EV+自動運転がもたらす新しい個人移動への価値の創出を目指した志の高い取り組みといえる。その中心が米国市場で、そこから世界へ拡大していく戦略であったはずだ。しかし、ひとつ見落としがあるとすれば、リチウムイオンバッテリーを使うEVは原価が高くならざるを得ないという従来型の自動車産業の収支から抜け出せなかったことではないだろうか。
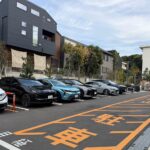
EVの原価低減は、最大要因となるリチウムイオンバッテリーの低価格化にとどまらず、EVをいかに最大に活かすかという、充電の仕方との連携が不可欠であることを見落としている。
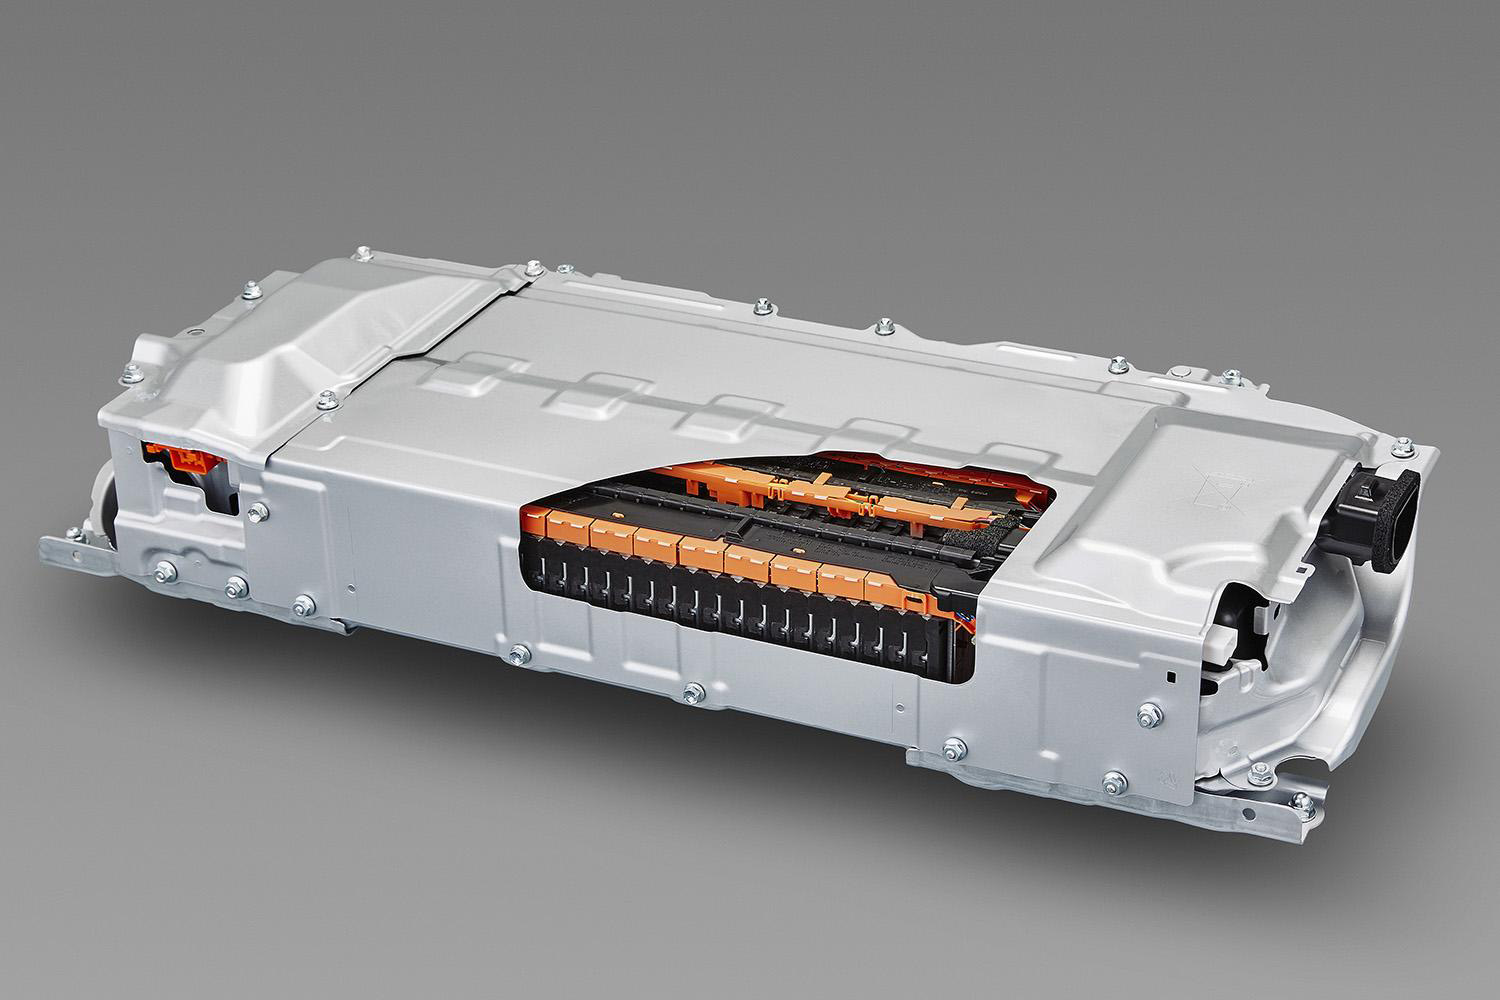
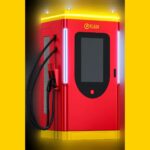
テスラのように、EVと充電網の一体化があってはじめて、EVの価値を最大化できるのである。EV単体の性能や商品性だけ高めても、中国を相手に競えない。また、BYDはついに、10~70%までの急速充電(フラッシュ充電)を5分で実現する構想を打ち出した。BYDも、テスラの後追いとはいえ、EV単体ではなく充電を含めた全体機能としてEVの価値を見出しているのである。
日本では、日産自動車がかつて初代リーフ発売の折、急速充電器を自社開発し、原価をほぼ半減させ、充電網整備の後押しをした。
もしホンダが、EVの車両価値と充電を組み合わせ、0シリーズを構想していたら、たとえ一時的に米国で想定通りといかなくても、中国を含め、日本や欧州、あるいはアジアやアフリカさえ見据えながら、0シリーズを展開し、当初の目的を達成できたかもしれない。
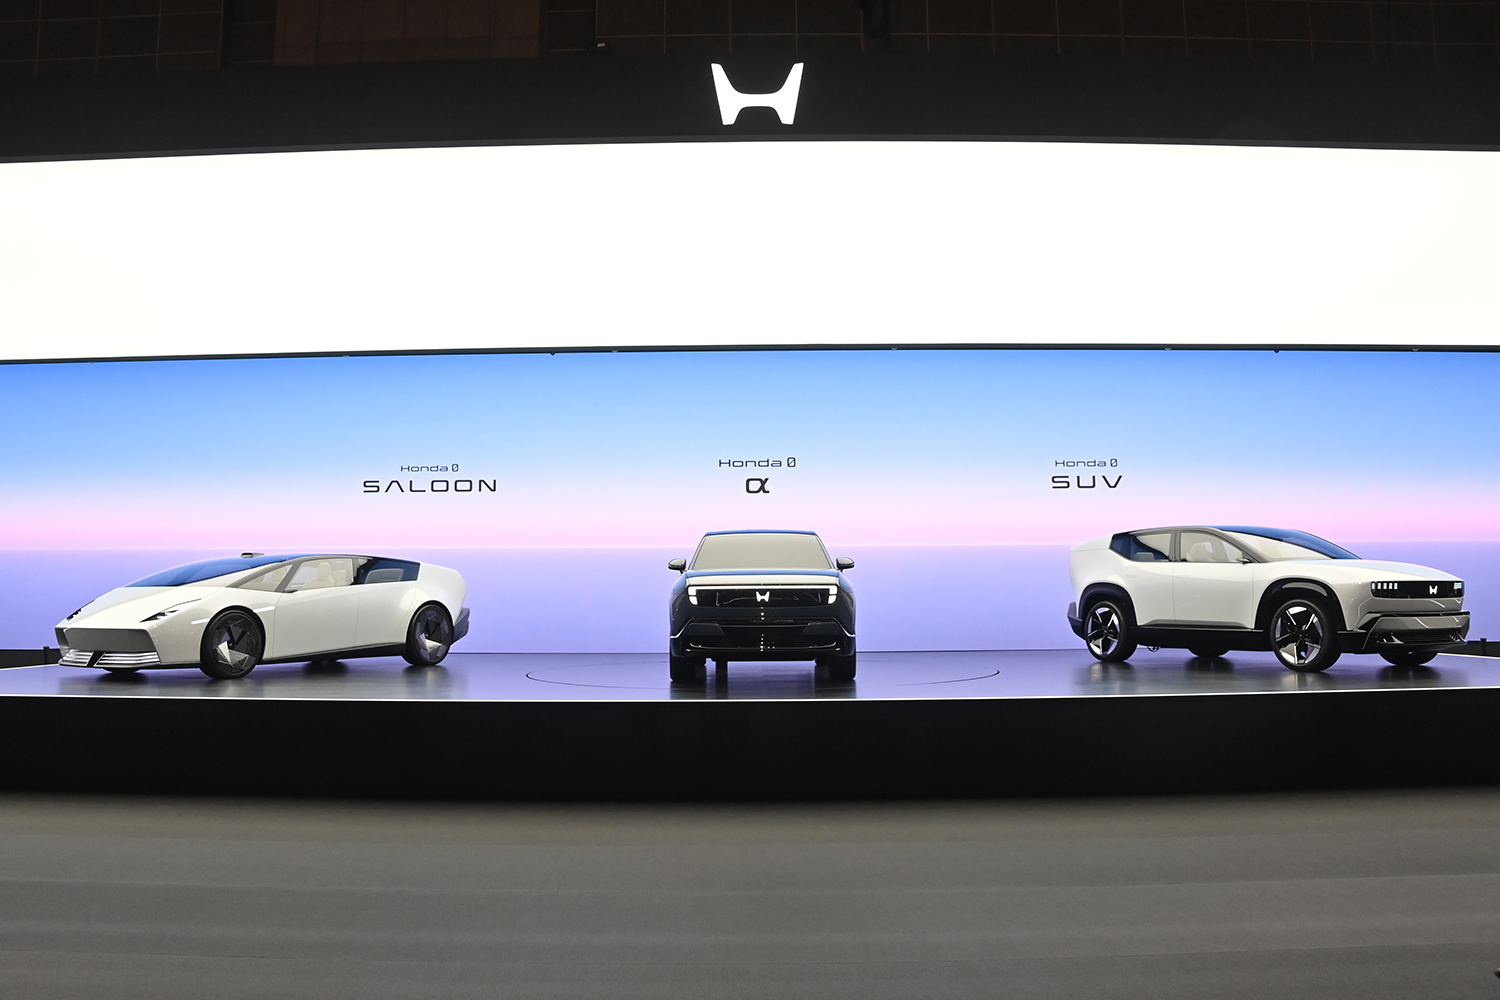
2040年での電動化と、それへ向けた0シリーズの構想と挑戦は、目標の明確化の点で自動車業界の手本となるべき志であった。しかし、その背景は、従来型自動車メーカーの発想にとどまったことが、0シリーズ中止の一因となったのではないだろうか。
EVと充電を一体化した商品性や価値の拡張を前提にできなければ、ホンダに限らずほかのどの自動車メーカーもテスラを抜けないし、中国のEVメーカーに連敗せざるをえないことになりそうだ。
PHOTO GALLERY